Crisi energetica? Istruzioni per l’uso

L’attuale crisi geopolitica, con la paralisi dei flussi sullo Stretto di Hormuz, rappresenta un duro test per il sistema energetico globale. Non solo uno shock sui prezzi, ma un test sulla resilienza delle catene di approvvigionamento.

L’attuale crisi geopolitica rappresenta l’ennesimo banco di prova per il sistema energetico globale. A differenza delle crisi passate, il mercato si trova oggi ad affrontare una paralisi totale dei flussi nello Stretto di Hormuz, che interessa circa un terzo del commercio marittimo di petrolio e un quinto della produzione globale. Non si tratta solo di uno shock sui prezzi, ma di un test di resilienza per le catene di approvvigionamento più vulnerabili. In particolare, di quelle europee, più diversificate rispetto al passato ma non immuni da effetti collaterali.

Sicurezza energetica europea: i rischi per l’approvvigionamento

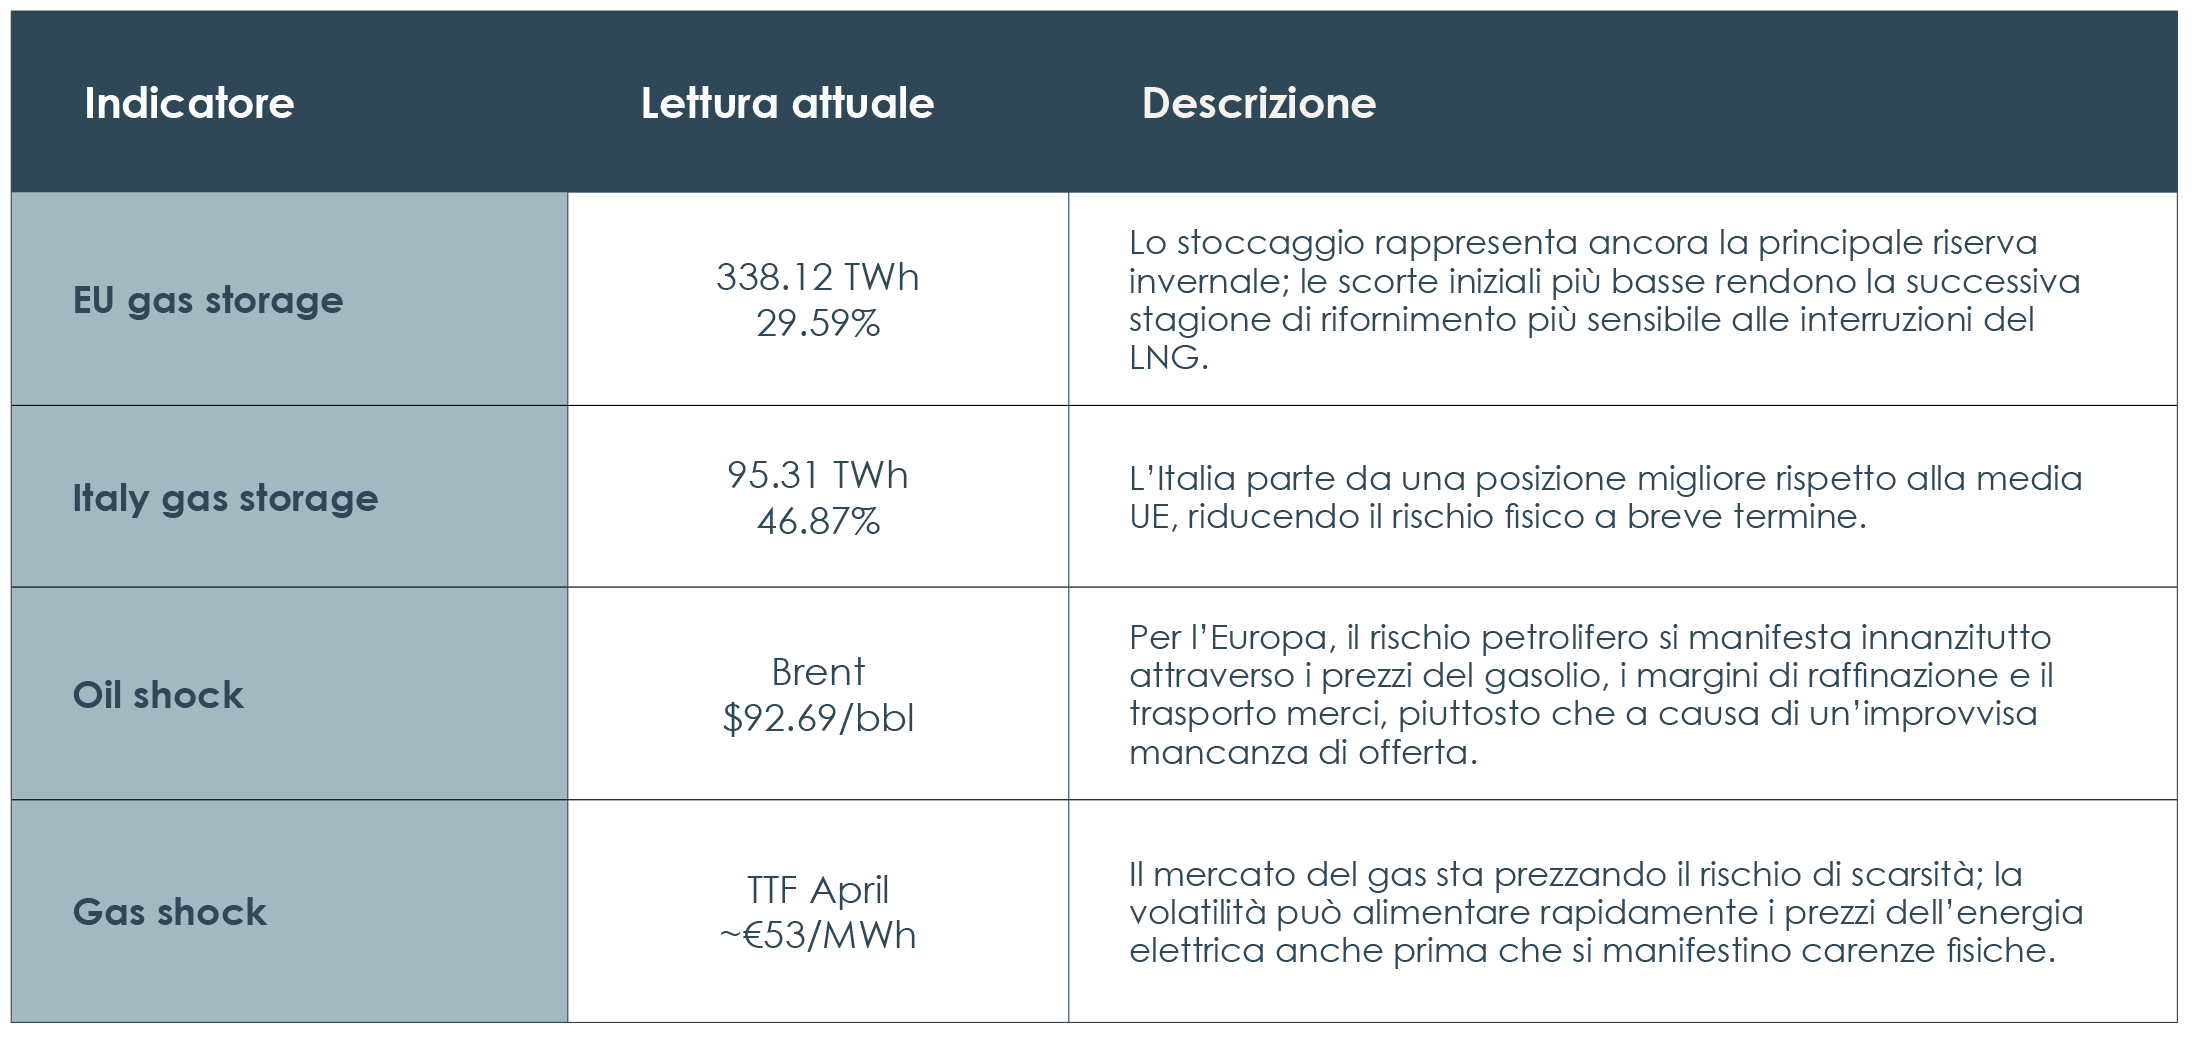
Nonostante le scorte europee siano attualmente intorno al 30% (livello che è simile ai minimi dell’Ucraina del 2022), il mix di approvvigionamento è radicalmente cambiato. La minaccia immediata non è che l’Italia o l’Europa esauriscano benzina o gasolio nei prossimi giorni.

pericolo maggiore è che uno shock contemporaneo di prezzi e logistica (prezzi del petrolio e del LNG, aumenti dei costi di trasporto e assicurazione) renda più costoso il rifornimento estivo. Il rischio è per l’avvio della stagione di riempimento degli stoccaggi nel 2026. Quanto costerà? L’Italia è in una posizione migliore rispetto alla media europea (scorte di gas più alte e infrastrutture diversificate in termini di importazioni). Restiamo però vulnerabili a uno shock prolungato: abbiamo diversificato i fornitori e i canali di approvvigionamento.

Lo stoccaggio in numeri (AXIOS).

Europa a due velocità: l’impatto della crisi energetica sulla manifattura

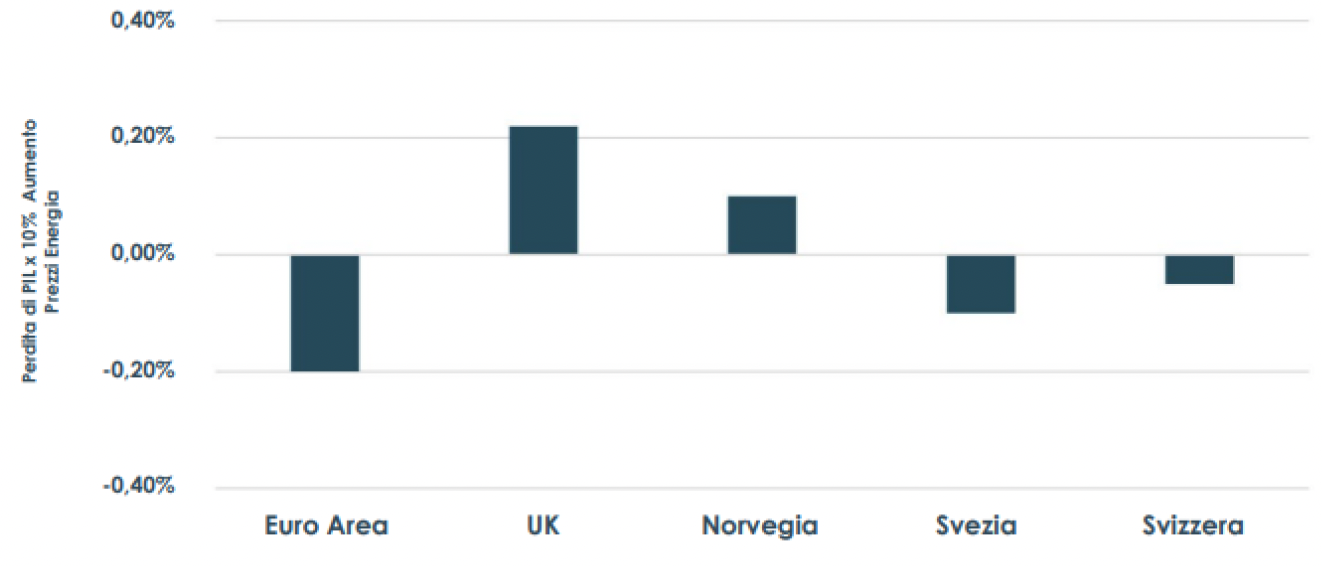
L’impatto della crisi, quindi, non è ancora omogeneo, e delinea ancora una volta un’Europa a due velocità, senza una politica comunitaria comune

I Paesi Nordici appaiono meno vulnerabili, in quanto in parte produttori. Il Cuore del Manifatturiero (Germania e Italia), invece, resta fragile. La struttura economica, basata sulla trasformazione industriale, subisce direttamente l’aumento dei costi delle materie prime e Classificazione: Interno del gas (con prezzi in Europa già saliti del 40% dall’inizio del conflitto), mettendo a rischio la competitività dell’export già messo alle strette, soprattutto nella supply chain, dalla concorrenza cinese. La piccola media impresa non può farcela da sola se il blocco dovesse andare oltre le 4-5 settimane di conflitto previste da Trump. Allora anche i contratti a termine più lunghi subiranno uno stress evidente.

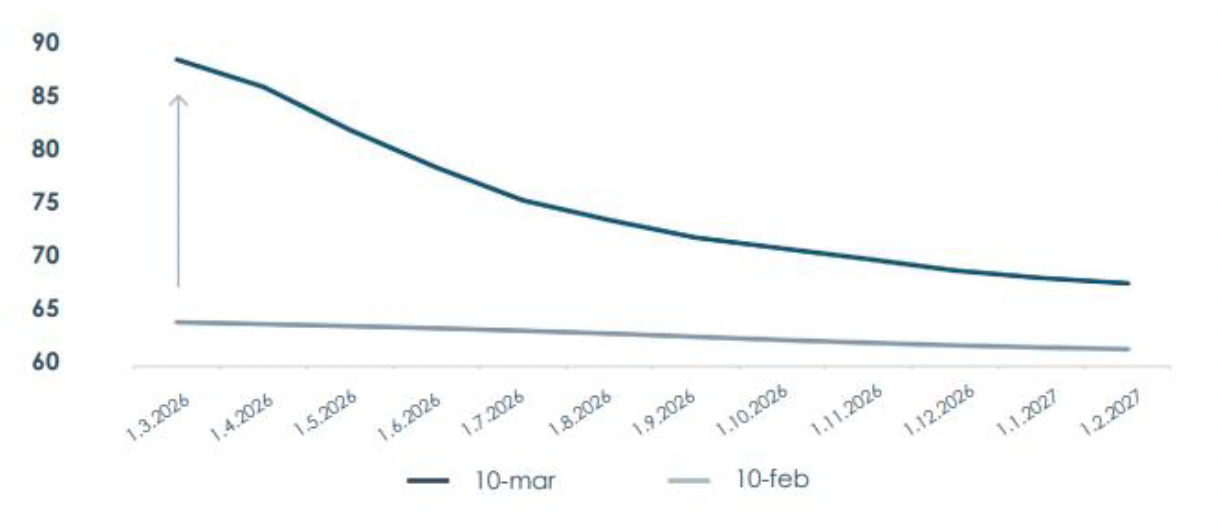
Eppure, il mercato resta “compiacente”, lo si vede dalla backwardation (inclinazione negativa delle curve petrolifere), e sembra scommettere su di una rapida risoluzione (i contratti spot costano molto di più di quelli a termine). Ecco perché il riferimento alla guerra “veloce” di Trump ha creato un immediato sollievo.

Stretto di Hormuz: il rischio di uno shock prolungato sul prezzo del petrolio

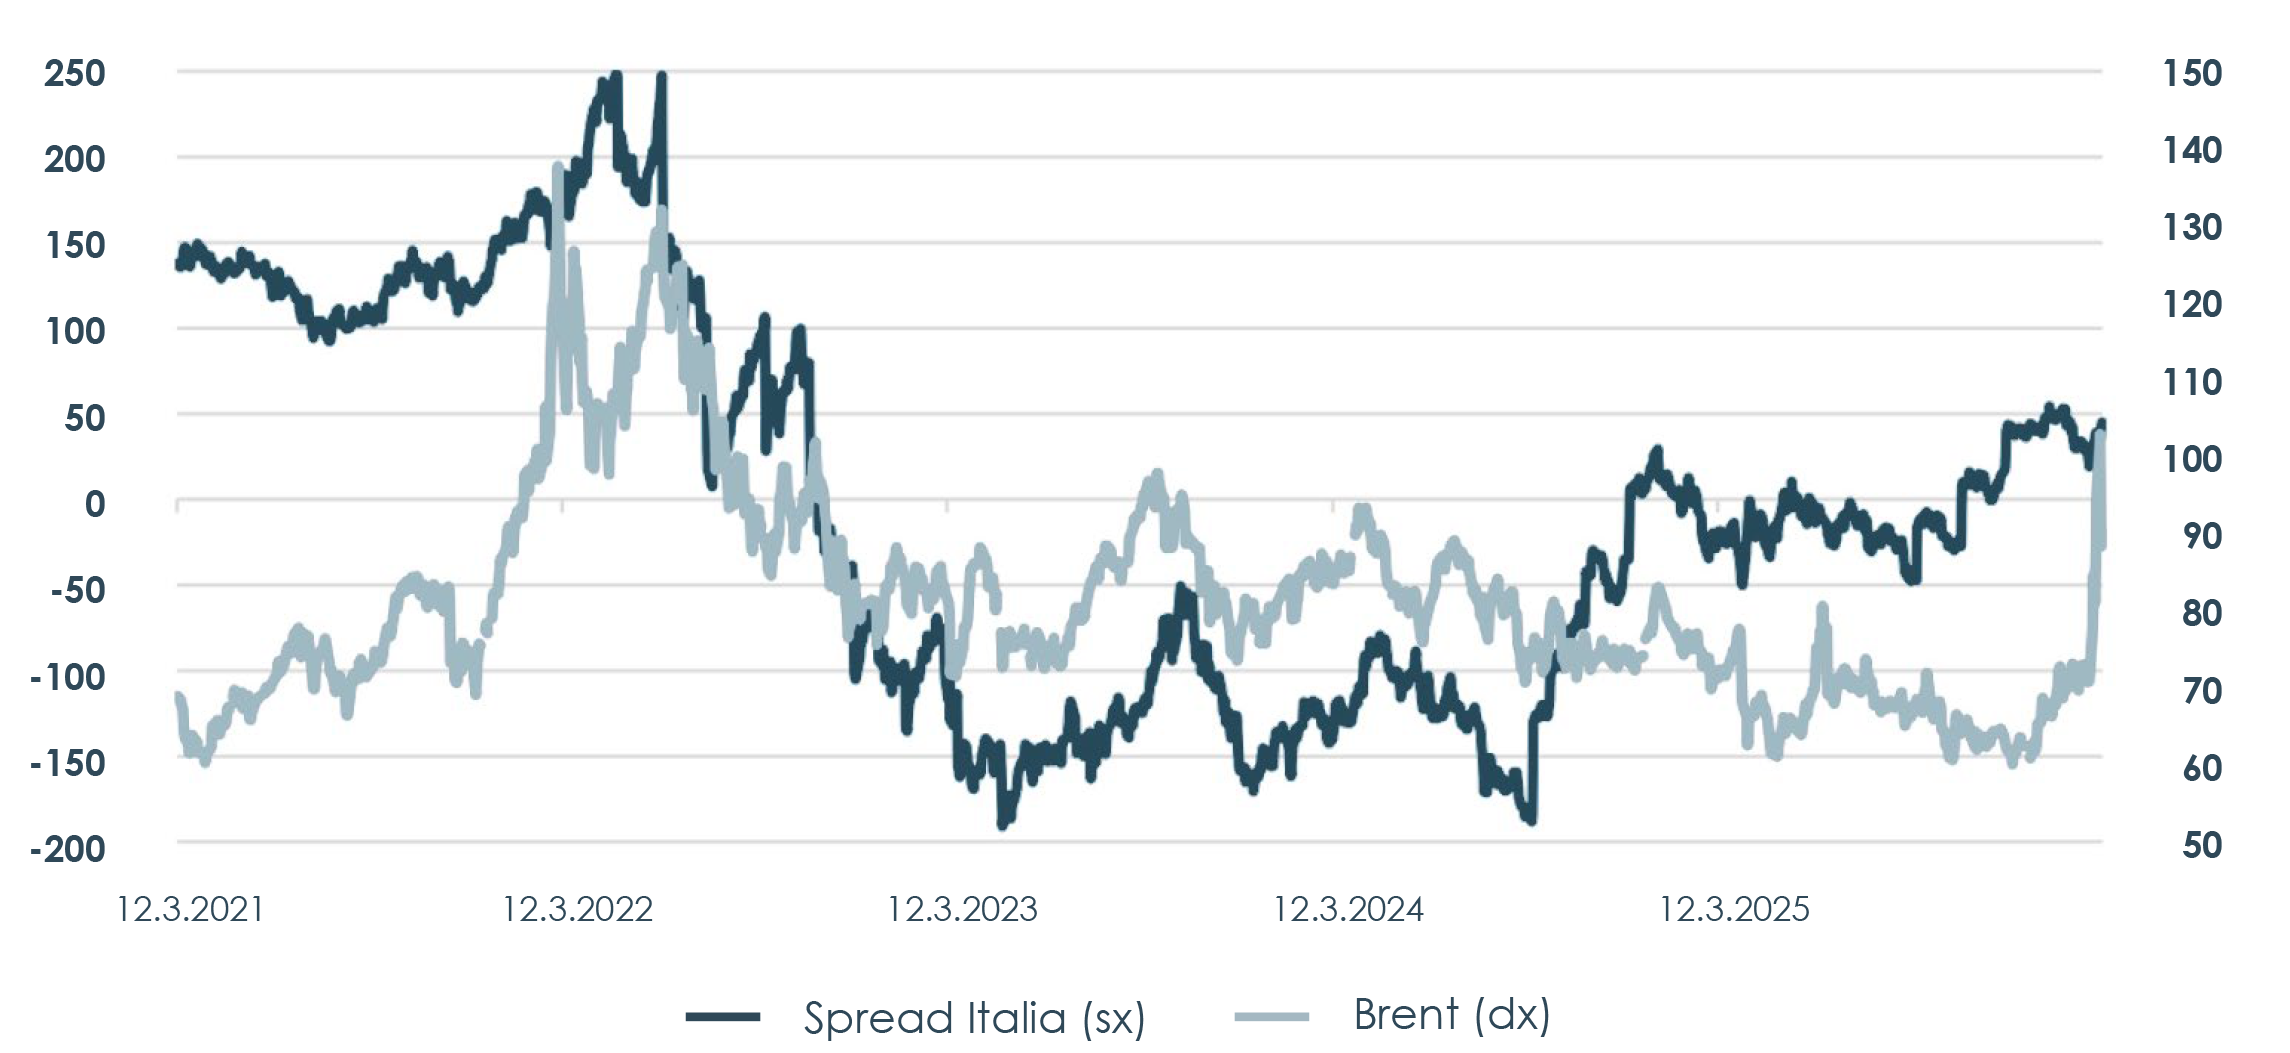
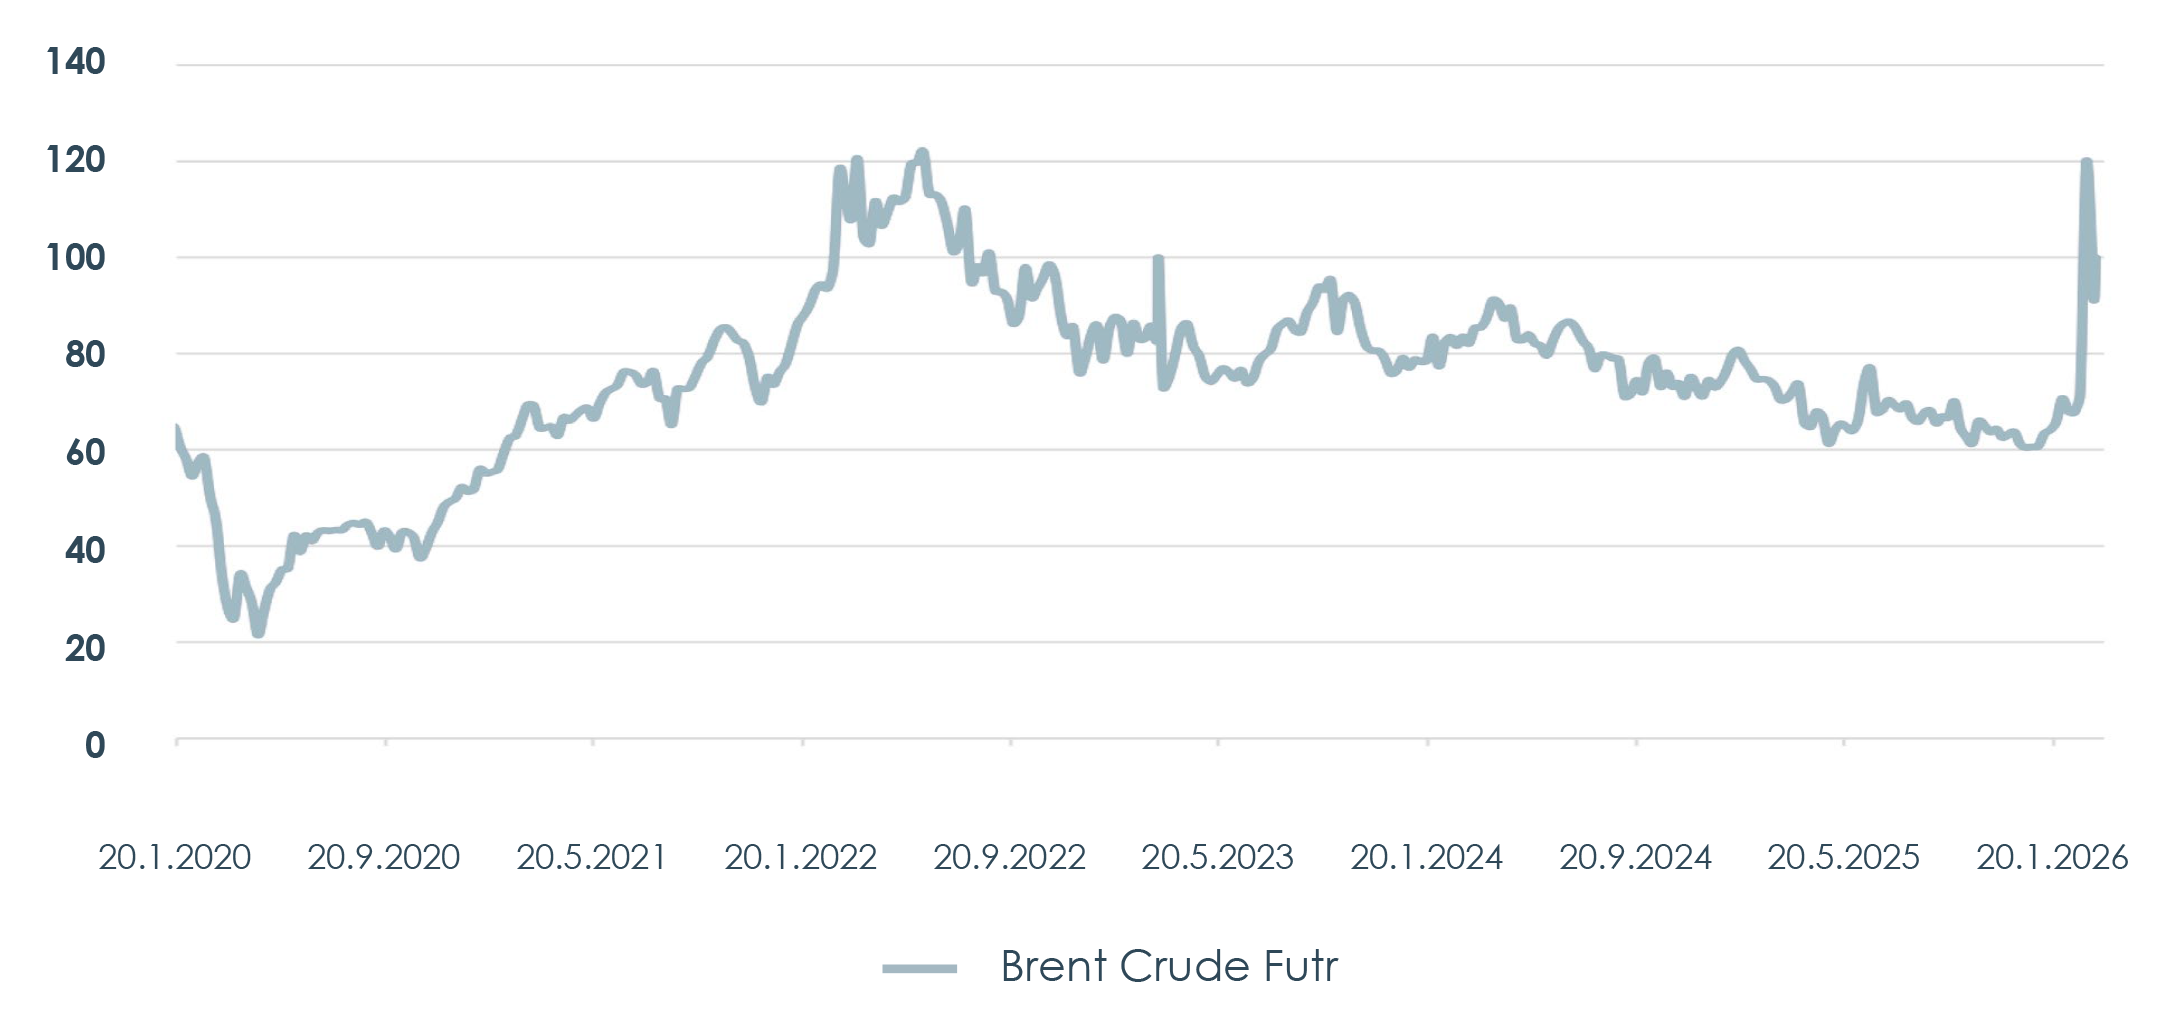
I picchi del greggio hanno ricordato per intensità e violenza di movimento quelli dell’invasione russa dell’Ucraina di quattro anni fa. Shock che appare coerente con l’importanza strategica dello Stretto di Hormuz, e sembra difficile credere che non lascerà un segno sull’economia globale se dovesse proseguire nel tempo.

La chiusura prolungata del mare genera immediato ridimensionamento dei pozzi. Il prezzo a pronti del petrolio potrebbe, quindi, non avere un cap, anche mettendo mano alle riserve strategiche. I Paesi Arabi hanno una capacità di stoccaggio limitata, puntando tutto sulla delivery. Non sono, quindi, in grado di contenere il prezzo del petrolio con aumenti dell’offerta a meno di non trovare altre vie di consegna alternative ma ancora da “costruire” (i.e. Mar Rosso).

Il movimento da inizio anno del Brent si avvicina ai massimi della guerra in Ucraina del 2022 (Bloomberg).

Reazione del mercato e implicazioni di investimento

Il prezzo del petrolio dopo l’attacco all’Iran si è avvicinato ai massimi registrati nel 2022, con intraday superiori, ed effetti significativi sulla volatilità dei mercati finanziari. Nonostante il movimento iniziale sia parzialmente rientrato, il rischio di stagflazione (inflazione elevata e crescita debole) è salito. I mercati stanno incorporando maggiori timori inflazionistici e minori aspettative di politiche monetarie espansive.

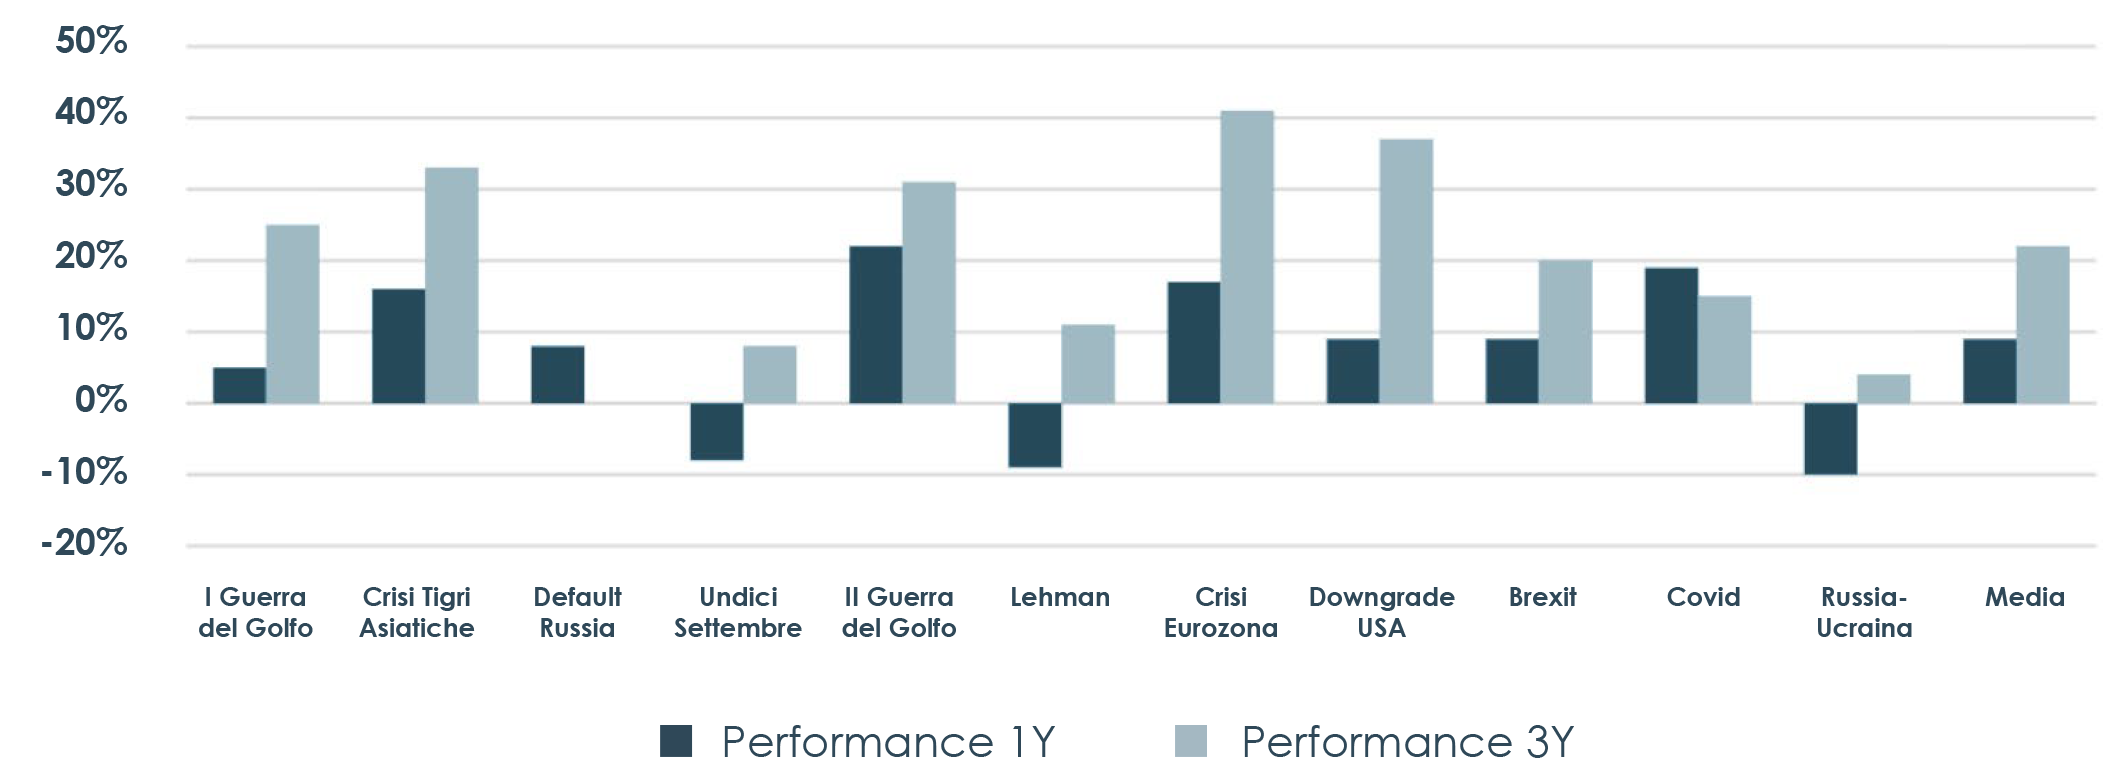
Ciò nonostante, benché l’impatto sull’economia globale resti incerto, la storia suggerisce che rifugiarsi nella liquidità raramente è la strategia giusta. Un portafoglio mediamente bilanciato, infatti, dopo analoghi periodi di crisi ha mostrato recuperi medi del 10% a un anno e del 20% a 3 anni.

Sugli attivi più rischiosi, quindi, proponiamo di essere costruttivi in modo “semplice”. Riteniamo, infatti, che di fronte a un contesto di forte incertezza, in cui non è chiaro quanto il conflitto possa prolungarsi, è difficile trovare “singoli vincitori”: anche gli hedging diventano rischiosi. Preferiamo, pertanto, un approccio di “step-in” sulla debolezza, evitando rischi idiosincratici e quei payoff asimmetrici, tipici degli high yield: quelli in cui, se tutto va bene si guadagna poco, se tutto va male, invece, si perde più che proporzionalmente.
% rendimento totale rispetto alla liquidità a seguito di shock (JPM)

Scarica il report in formato pdf

Leggi la Cherry Bank Market Insights "Crisi energetica? Istruzioni per l'uso"

Scarica il report
Condividi:

Continua a leggere

AttualitàMarket View

Bond vigilantes

Il costo del debito pubblico torna a farsi sentire sui mercati: i tassi americani salgono oltre quanto spiegato dall'inflazione, le attese sugli utili superano l'economia reale, la Francia entra nella “trappola del debito”.

Approfondisci

Cosa cerchi?