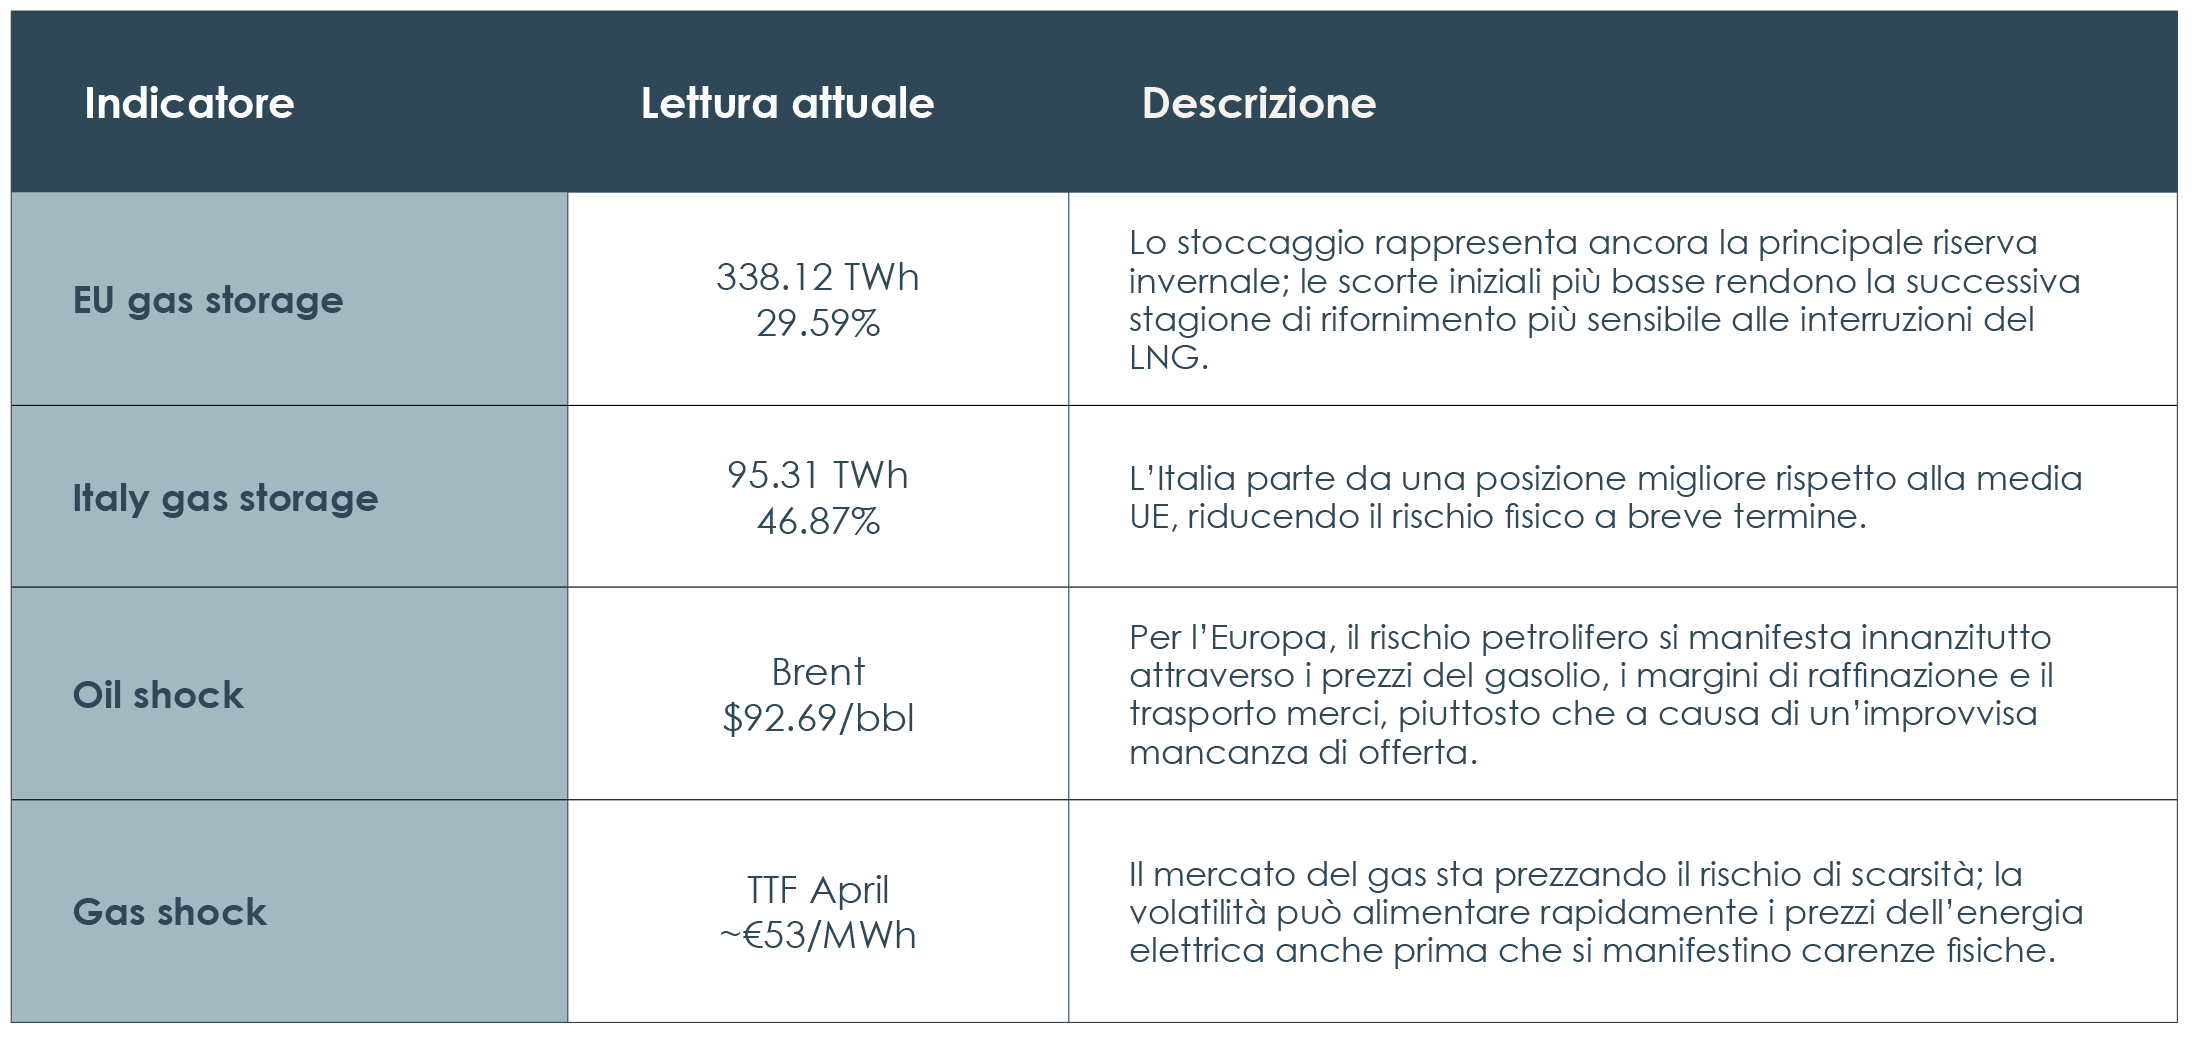
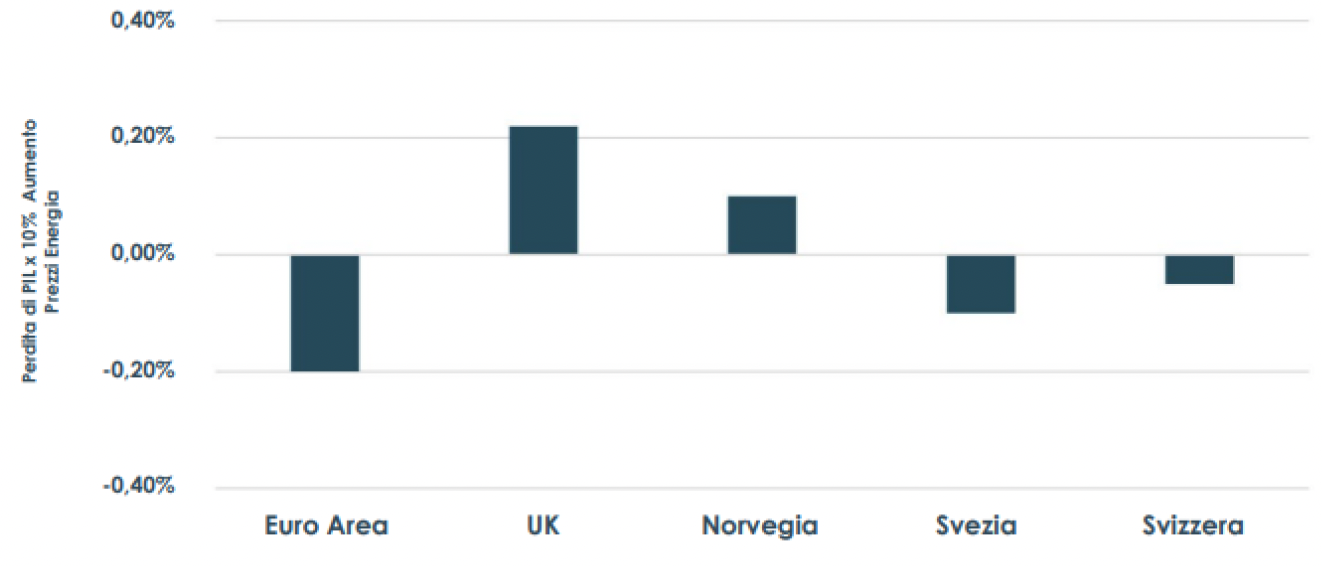
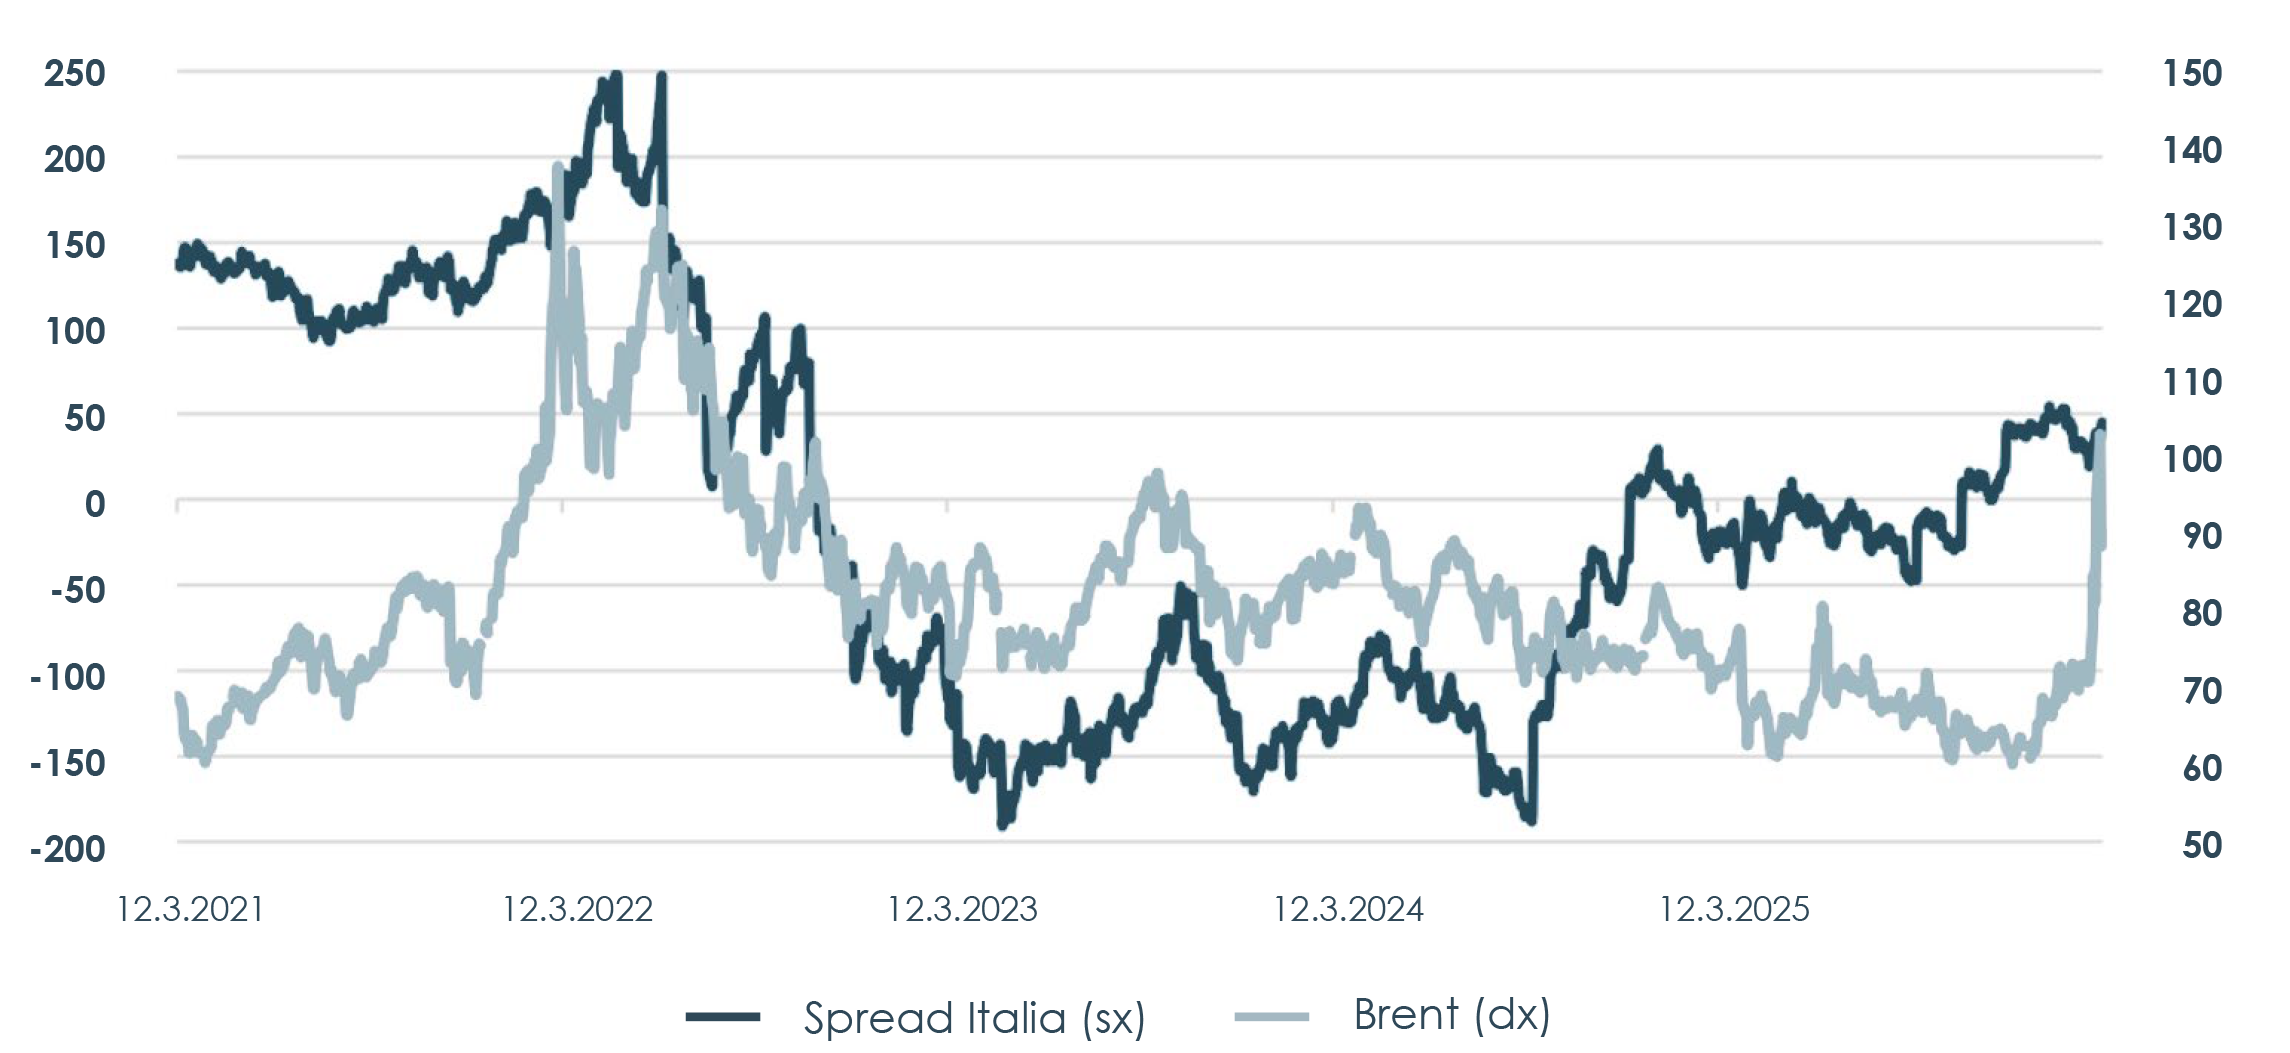
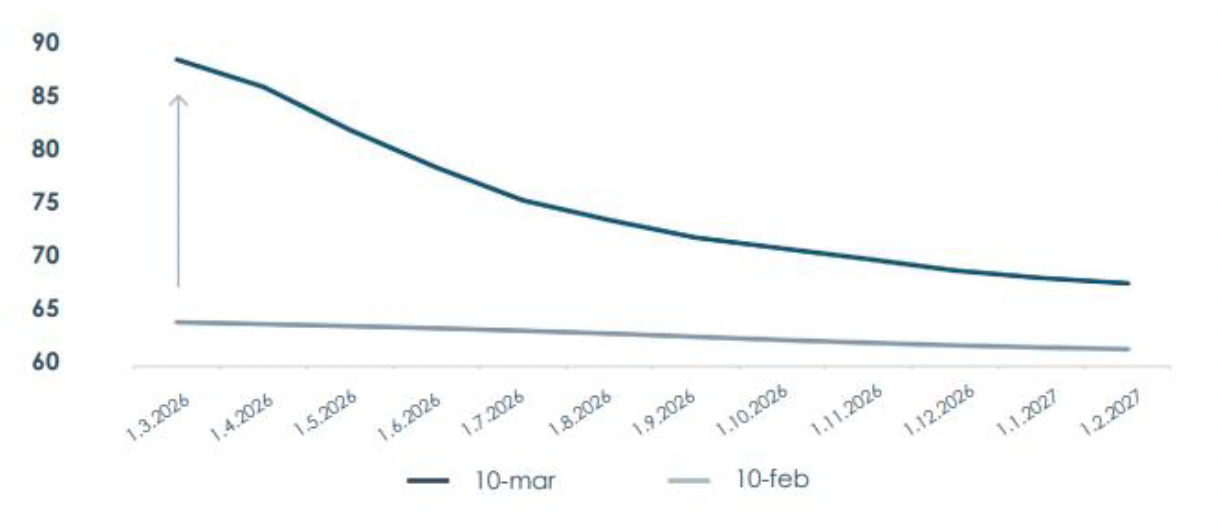
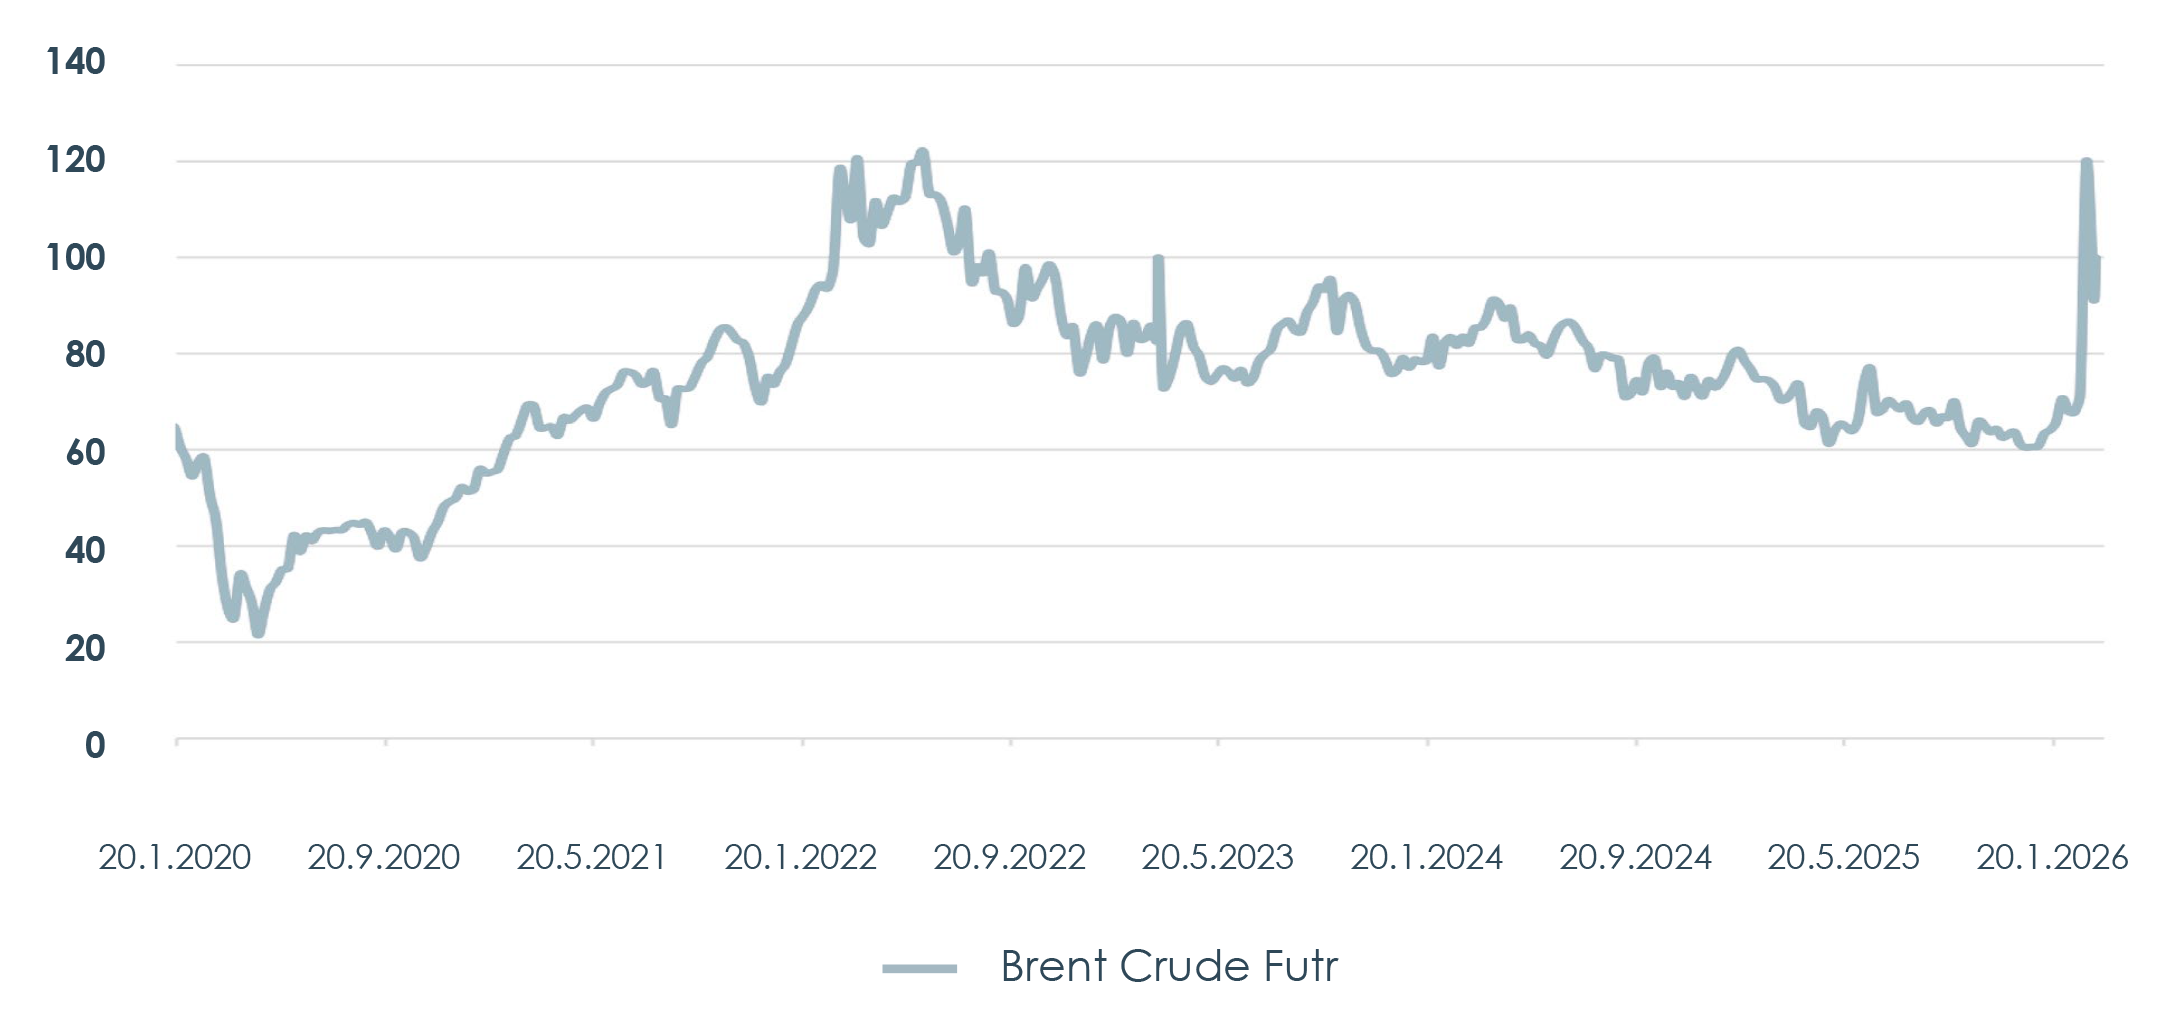
Il prezzo del petrolio dopo l’attacco all’Iran si è avvicinato ai massimi registrati nel 2022, con intraday superiori, ed effetti significativi sulla volatilità dei mercati finanziari. Nonostante il movimento iniziale sia parzialmente rientrato, il rischio di stagflazione (inflazione elevata e crescita debole) è salito. I mercati stanno incorporando maggiori timori inflazionistici e minori aspettative di politiche monetarie espansive.
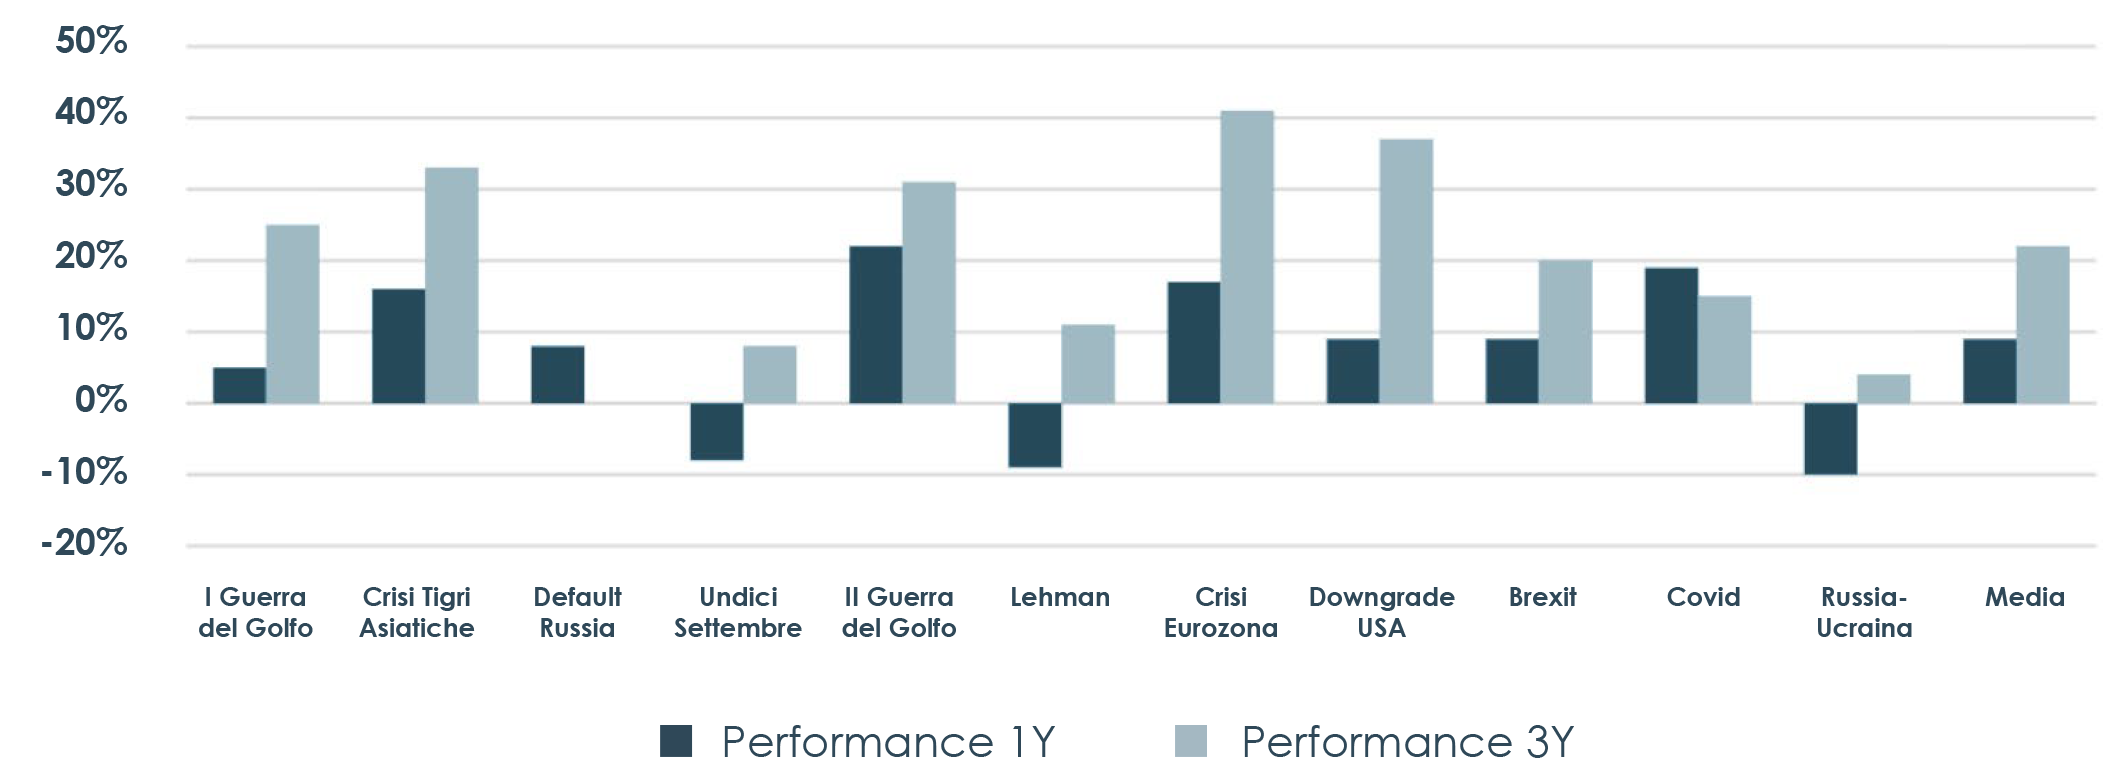
Ciò nonostante, benché l’impatto sull’economia globale resti incerto, la storia suggerisce che rifugiarsi nella liquidità raramente è la strategia giusta. Un portafoglio mediamente bilanciato, infatti, dopo analoghi periodi di crisi ha mostrato recuperi medi del 10% a un anno e del 20% a 3 anni.
Sugli attivi più rischiosi, quindi, proponiamo di essere costruttivi in modo “semplice”. Riteniamo, infatti, che di fronte a un contesto di forte incertezza, in cui non è chiaro quanto il conflitto possa prolungarsi, è difficile trovare “singoli vincitori”: anche gli hedging diventano rischiosi. Preferiamo, pertanto, un approccio di “step-in” sulla debolezza, evitando rischi idiosincratici e quei payoff asimmetrici, tipici degli high yield: quelli in cui, se tutto va bene si guadagna poco, se tutto va male, invece, si perde più che proporzionalmente.